
0
De ce asigurarea de călătorie nu mai este doar o formalitate – prețuri actuale și când ai nevoie de asigurare storno de călătorie
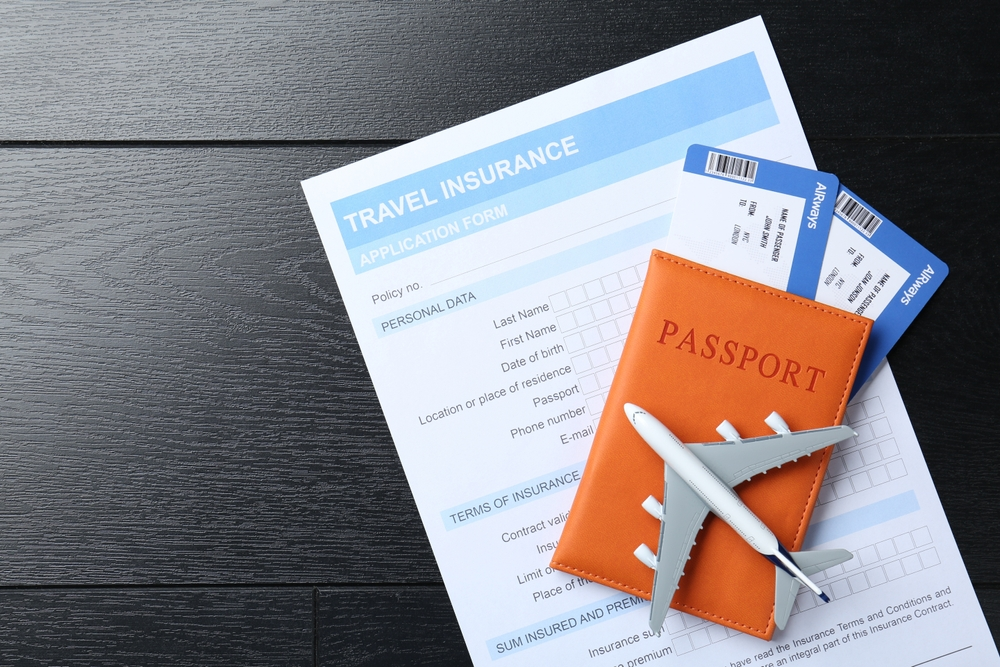
O deplasare de business poate însemna mult mai mult decât prețul unui bilet de avion: poate avea în spate un contract important, participarea la un târg internațional sau o întâlnire cu o echipă dintr-o altă țară. La fel, o vacanță planificată după o perioadă aglomerată poate conta pentru echilibrul personal și pentru felul în care revii apoi la deciziile și responsabilitățile din companie.
În ambele situații, multe dintre cheltuieli sunt achitate în avans: zboruri, cazare, transferuri sau alte servicii. Dacă apare o urgență medicală ori un motiv serios care te obligă să anulezi călătoria, costurile pot afecta atât bugetul deplasării, cât și planurile stabilite. O asigurare de călătorie te ajută să gestionezi mai previzibil astfel de situații.
Ce acoperă, de fapt, o asigurare medicală de călătorie?
O asigurare medicală de călătorie poate acoperi, în limitele și condițiile prevăzute în poliță, cheltuieli pentru servicii medicale necesare în afara țării în urma unei îmbolnăviri sau a unui accident. În funcție de procedura asigurătorului și de natura serviciului, costurile pot fi decontate direct furnizorului medical sau rambursate ulterior persoanei asigurate.
În funcție de produsul ales și de condițiile poliței se acoperă următoarele riscuri:
- transportul de urgență la cea mai apropiată unitate medicală;
- tratamentul ambulatoriu, în limita sumei asigurate;
- medicamentele, materialele sanitare și investigațiile recomandate de medic;
- tratamentul în regim de spitalizare;
- transferul către o unitate medicală specializată, dacă este recomandat de medic și aprobat conform procedurii aplicabile;
- repatrierea, în cazul unui deces.
Există și variante de asigurare cu acoperiri mai cuprinzătoare care includ urmatoarele riscuri: tratament stomatologic de urgență, acoperirea bagajelor, întârzierea sau anularea zborului, pierderea documentelor ori răspunderea civilă față de terți. Sporturile de agrement se pot include doar prin atașarea unei clauze suplimentare la acoperirea de bază, în timp ce activitățile cu grad ridicat de risc pot necesita o acoperire specială.
Ce nu acoperă, de regulă, o asigurare de călătorie?
Chiar dacă alegi o poliță cu mai multe acoperiri și clauze suplumentare anumite situații nu se asigură. Printre acestea se numără afecțiunile preexistente sau consecințele acestora, în măsura în care sunt excluse de condițiile poliței, accidentele produse sub influența alcoolului sau a drogurilor, intervențiile de chirurgie estetică, curele de recuperare sau tratamentul psihiatric, anumite situații legate de sarcină și naștere, tratamentele care puteau fi amânate până la revenirea în țară și serviciile medicale acordate în România.
De aceea, merită să citești cu atenție condițiile de asigurare, limitele, franșizele și excluderile înainte de emiterea poliței. Acolo găsești cele mai importante diferențe dintre două variante de asigurare care, la prima vedere, pot părea similare.
Ce faci dacă apare o daună?
În cazul unui eveniment asigurat, contactează cât mai curând posibil societatea de asistență sau asigurătorul, folosind datele din poliță, și respectă termenul și procedura prevăzute în condițiile de asigurare. Nu toate polițele stabilesc același termen de notificare. Dacă starea persoanei asigurate nu permite notificarea imediată, aceasta trebuie făcută de îndată ce situația permite.
Este important să verifici procedura de acces la servicii medicale și să contactezi societatea de asistență înaintea unui tratament, atunci când starea medicală permite. În funcție de poliță și de furnizorul medical, asigurătorul poate organiza sau deconta direct serviciile eligibile; în alte situații, cheltuielile pot fi achitate inițial de persoana asigurată și rambursate ulterior, pe baza documentelor solicitate.
Pentru deschiderea dosarului de daună, ți se pot solicita declarația privind evenimentul și cheltuielile efectuate, polița de asigurare, documentele medicale care confirmă diagnosticul și tratamentul urmat, facturile emise pe numele tău și chitanțele pentru cheltuielile medicale sau de repatriere, precum și orice alte documente prevăzute în poliță sau solicitate de asigurător.
Păstrează documentele originale și transmite copii sau documente scanate numai potrivit instrucțiunilor asigurătorului. Plata despăgubirii se face în condițiile poliței și pe baza documentelor solicitate.
De ce contează brokerul prin care te asiguri?
Diferențele dintre ofertele de asigurare nu țin întotdeauna de prima plătită, ci și de limitele de despăgubire, excluderi, franșize, opțiuni, procedura de asistență și disponibilitatea informațiilor. Serviciile și programul de lucru diferă de la un intermediar la altul, iar disponibilitatea brokerului poate fi relevantă mai ales atunci când călătoria este planificată într-un timp scurt.
În schimb, un broker care îți poate prezenta oferte de la mai mulți asigurători, în fiecare zi a săptămânii, într-un interval orar mai larg, îți poate simplifica mult alegerea atunci când timpul este limitat. Situația este cu atât mai relevantă înaintea unei deplasări stabilite pe ultima sută de metri. Accesul la produse care includ clauze speciale, cum sunt extensiile pentru activități sportive sau recreative care nu sunt incluse în acoperirea standard, poate fi important și atunci când călătoriile sunt frecvente sau includ astfel de activități.
Asigurarea storno: o acoperire importantă
Dacă ai cumpărat un pachet turistic un bilet de avion, cazare sau alte servicii de călătorie, iar suma achitată nu poate fi recuperată de la furnizor potrivit condițiilor contractuale aplicabile, asigurarea storno de călătorie poate acoperi în limitele poliței anumite situații care duc la anularea călătoriei.
Spre deosebire de polița medicală, care vizează în principal evenimente produse în timpul călătoriei, asigurarea storno acoperă, în funcție de produs, anularea înainte de plecare și uneori întreruperea sau scurtarea unei călătorii deja începute, dacă motivul este prevăzut în poliță.
Printre situațiile care pot fi acoperite, în funcție de condițiile poliței, se pot afla:
- decesul, îmbolnăvirea gravă sau accidentul persoanei asigurate, dacă sunt îndeplinite condițiile prevăzute în poliță;
- avarierea gravă a locuinței asiguratului în urma unui incendiu, furt sau eveniment natural, în condițiile stabilite de poliță;
- primirea unei citații pentru înfățișare în instanță la o dată care se suprapune cu perioada călătoriei, dacă instanța nu recunoaște rezervarea ca motiv de amânare și citația este prima emisă în cauza respectivă;
- concedierea neașteptată a asiguratului, din motive neimputabile acestuia, de către angajator;
- nașterea prematură neprovocată a unui copil al asiguratului;
- intentarea unei acțiuni de divorț în care asiguratul este implicat direct;
- pierderea sau furtul documentelor de identitate necesare călătoriei.
În funcție de poliță, acoperirea poate fi extinsă și pentru scurtarea sau întreruperea unei călătorii deja începute, de exemplu în cazul unui eveniment eligibil prevăzut în condițiile de asigurare. Un aspect important este momentul încheierii: asigurarea storno trebuie încheiată în termenul prevăzut de asigurător, care poate fi legat de data rezervării sau a plății serviciilor de călătorie.
Unele produse pot permite încheierea într-un interval ulterior, în condiții suplimentare, cum ar fi o perioadă de așteptare. Dacă o închei după termenul permis de asigurător, este posibil ca riscul de anulare aferent acelei rezervări să nu mai fie acoperit.
Ce influențează prețul unei asigurări de călătorie?
Costul unei asigurări de călătorie nu este fix și diferă de la o deplasare la alta. Printre factorii care influențează prețul se numără suma asigurată, perioada pentru care este emisă polița, țara de destinație și vârsta persoanei asigurate. O sumă asigurată mai mare sau o destinație unde serviciile medicale sunt mai costisitoare poate însemna o primă mai ridicată. De aceea, este util să verifici oferta pentru fiecare călătorie, fără să pornești de la prețul unei polițe cumpărate anterior. În funcție de produs, prețul poate fi influențat și de numărul persoanelor asigurate, tipul călătoriei, activitățile declarate și includerea unor clauze suplimentare, cum ar fi storno, bagaje sau activități sportive.
Și durata asigurării contează: aceasta poate fi de minimum 2 zile și de maximum 365 de zile, în funcție de asigurător. Perioada de asigurare și momentul începerii și încetării răspunderii asigurătorului sunt cele indicate în poliță și în condițiile de asigurare. Pentru unele produse, acoperirea medicală începe la ieșirea din România și încetează la revenire sau la expirarea perioadei asigurate, în funcție de evenimentul care survine primul. Verifică formularea exactă a produsului ales.
Dacă mergi cu mașina în afara țării
În cazul unei călătorii cu mașina, verifică dacă toate statele pe care le tranzitezi sunt acoperite de documentul Carte Verde asociat poliței RCA. Verifică pe document ca simbolul țării respective să nu fie barat sau exclus. Este bine să verifici și condițiile poliței CASCO: aceasta poate avea anumite limite teritoriale sau poate necesita extinderea acoperirii printr-un act adițional pentru țările în care urmează să călătorești.
Cum alegi corect?
Eligibilitatea persoanei, teritoriul acoperit și condițiile de valabilitate diferă în funcție de produs. Pentru polițele destinate călătoriilor în străinătate, verifică dacă persoana asigurată îndeplinește condițiile de eligibilitate, care sunt țările acoperite și dacă țările de tranzit sunt incluse. În multe produse, polița pentru călătorii în străinătate trebuie încheiată înainte de ieșirea din România, iar acoperirea devine valabilă potrivit datei și condițiilor indicate în poliță. Verifică momentul emiterii, plata primei și orice perioadă de așteptare aplicabilă.
Nu presupune că o poliță standard include automat bagajele, sporturile de agrement sau răspunderea civilă. În cazul multor asigurători, acestea sunt opțiuni care se adaugă separat, în funcție de nevoile persoanei asigurate. Acestea pot fi incluse în pachetul de bază ori pot fi disponibile ca extensii, în funcție de produs. Verifică țările acoperite, inclusiv pe cele de tranzit, declară corect eventualele afecțiuni preexistente și păstrează polița și datele de contact ale societății de asistență într-un loc ușor accesibil pe durata călătoriei. Dacă polița solicită declararea unor afecțiuni sau situații medicale preexistente, oferă informații complete și corecte; consecințele nedeclarării depind de condițiile aplicabile.
Pentru deplasări personale sau de business, o discuție cu un broker te poate ajuta să compari, pe baza informațiilor furnizate de tine, limitele, extensiile și condițiile disponibile pentru fiecare călătorie. Alegerea ar trebui să țină cont nu doar de preț, ci și de situațiile pentru care ai nevoie de protecție.
Subiecte relevante sfaturi de calatorie


Articole asemanatoare


Articole Recente




Curs Educatie financiara

There are 0 comments
Leave a comment
Want to express your opinion?
Leave a reply!